拥挤度
它是一类指标族,不同的人定义不同,是一种比较宽泛的指标。比如,有机构持仓拥挤、市场交易拥挤、价格分位拥挤、交易行为拥挤等等。
最经典的就是板块拥挤度,用来量化板块情绪热度的。
拥挤度本身(比如拐头、破阈)不是二元 BS 信号,可以叠加动量,把它转成线性的组合指标。
比如:
IC
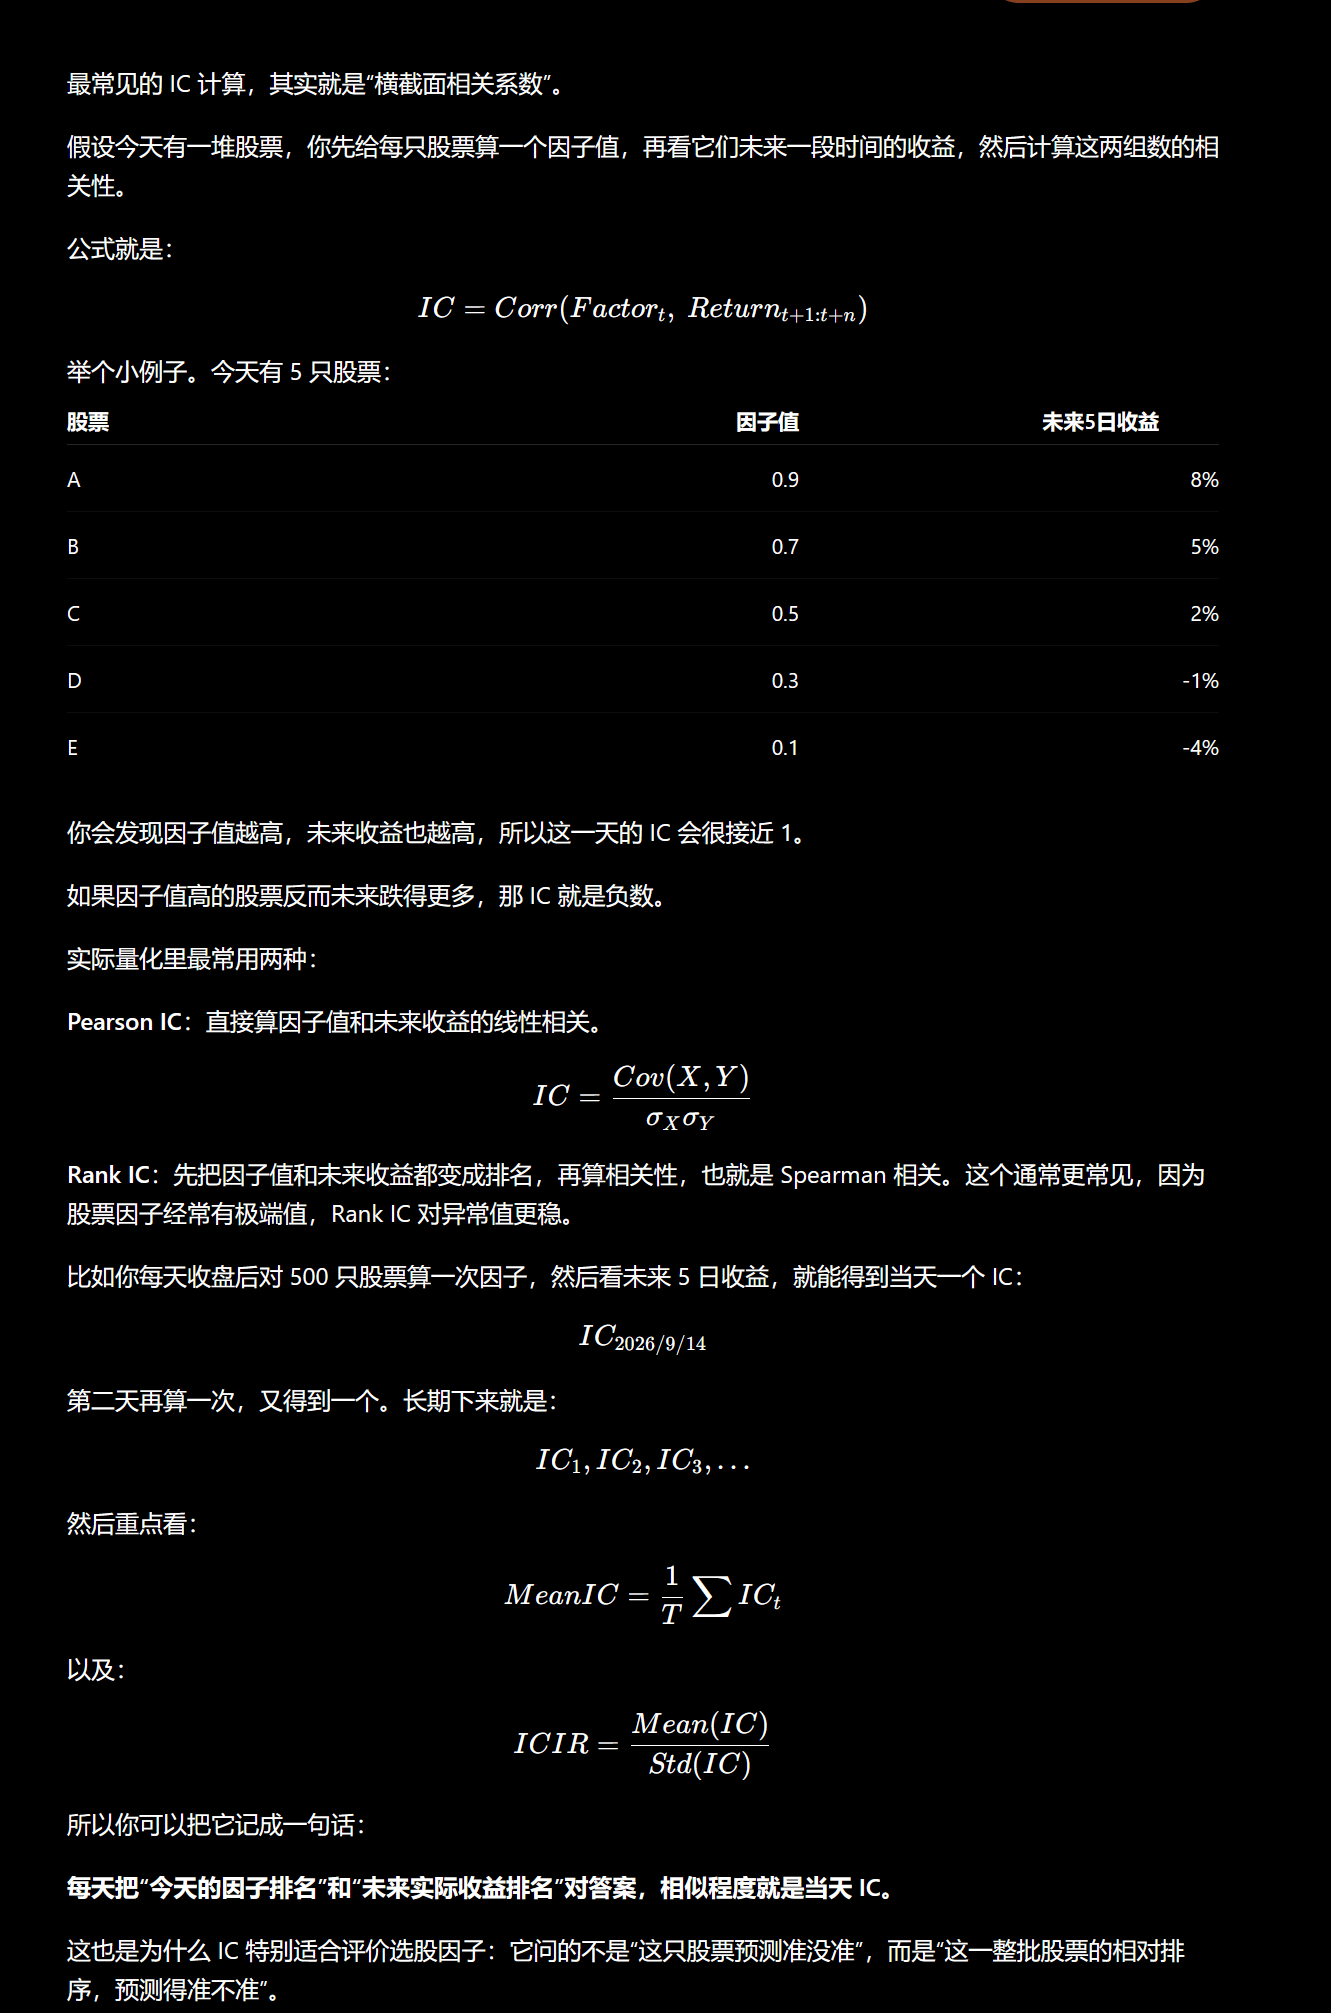
IC,即 Information Coefficient,中文常叫“信息系数”。
IC 与因子息息相关。简单说,IC 用来判断人为设定或模型拟定的因子值是否与未来收益匹配。IC 健康,说明因子值具有一定合理性。
IC 的取值范围是 :
- 是无关
- 负值表示负相关
- 正值表示正相关
正相关里,长期稳定的 IC 往往很小。比如日频选股里,平均 IC 能稳定在 、、,通常已经有研究价值了;如果看到长期平均 IC 达到 、 这种特别夸张的数字,反而应该先怀疑是不是过拟合、未来数据泄漏,或者样本太小。
总结一下,在我当前的设计里,IC 不直接参与权重计算,更像是先给因子做体检。
置信度
比如模型输出:
Buy, confidence = 0.78这不是在说买入后有 78% 的概率赚钱,而是说模型有 的把握做出 Buy 这个判断。
置信度的数值范围可以写成:
Confidence ∈ [0, 1]不过,在 BS 二元对立的情况下,如果这里的 confidence 指最终被选中类别的置信度,那么它的范围就是:
Buy ∈ [0.5, 1]置信度也分为初始置信度和概率校准后的置信度(calibrated probability)。由于模型很难做到绝对正确,即使经过前期训练和后续训练,模型的实际能力已经不错了,也可能产生过度自信或过度保守的问题,所以需要对输出的初始置信度再次校准。
例如:
raw confidence = 0.80 → 实际正确率约 0.65这意味着,在历史样本中,模型输出 raw confidence 为 的样本,最后实际判断正确的比例约为 。那么下次模型输出类似的初始结果时,就可以通过这个映射得到更接近真实频率的校准结果。
至于 XDJ 可能用到的校准方式,我打算采用经验映射或 Platt Scaling:用一个 logistic 函数拟合 ,映射会相对平滑。
总结,概率校准不是滤波器,不是用来降噪的;它更像是转换仪,用来做概率映射。
最终二元 BS 决策
这是我的 XDJ 项目“三圣杯”中的一位,也是最中坚的一位。
简单地笼统定义,BS 是最终二元指数, 是因子或因子集合形成的线性组合, 是权重或动态权重的组合。在项数 和时间 下,可以写成: